
İhracatta Tahsilat Güvenliği: Parayı Güvenle Alma Rehberi
Mustafa Arda Uzun · Son güncelleme: · 14 dk okuma
İhracatta tahsilat riski nedir?
Tahsilat riski, mal gönderildikten sonra paranın zamanında, tam ve doğru hesaba gelmeme ihtimalidir. Riskin tek kaynağı alıcının ödememesi değildir. Belgelerdeki bir uyumsuzluk bankanın ödemeyi reddetmesine, sahte bir e-posta paranın dolandırıcının hesabına gitmesine, kur hareketi marjın erimesine yol açabilir.
Dört temel ödeme şeklinin tanımı için ihracatta ödeme şekilleri yazısına bakın. Bu yazı bir adım ileri gider: hangi ödeme şeklini seçerseniz seçin, tahsilatı nasıl güvenceye alırsınız?
Riskler ve karşılıkları
| Risk | Ne olur? | Başlıca korunma yolu |
|---|---|---|
| Alıcı riski | Alıcı ödemez, geciktirir veya iflas eder | Alıcı araştırması, akreditif, alacak sigortası, faktoring |
| Ülke ve politik risk | Savaş, transfer güçlüğü veya ithalat yasağı yüzünden ödeme yapılamaz | Teyitli akreditif, politik riski kapsayan alacak sigortası |
| Belge riski | Akreditifte belgeler uyumsuz bulunur, ödeme gecikir | Belge kontrol listesi, bankayla ön onay |
| Dolandırıcılık | Sahte hesap bilgisiyle ödeme yanlış yere gider | İkinci kanaldan doğrulama |
| Kur riski | Tahsil edilen döviz beklenen TL değerinin altında kalır | Vadeli işlem, doğal korunma |
| Uyuşmazlık ve gecikme | Alıcı mal veya fiyat konusunda itiraz eder | Yazılı sözleşme, uyuşmazlık maddesi, tahkim |
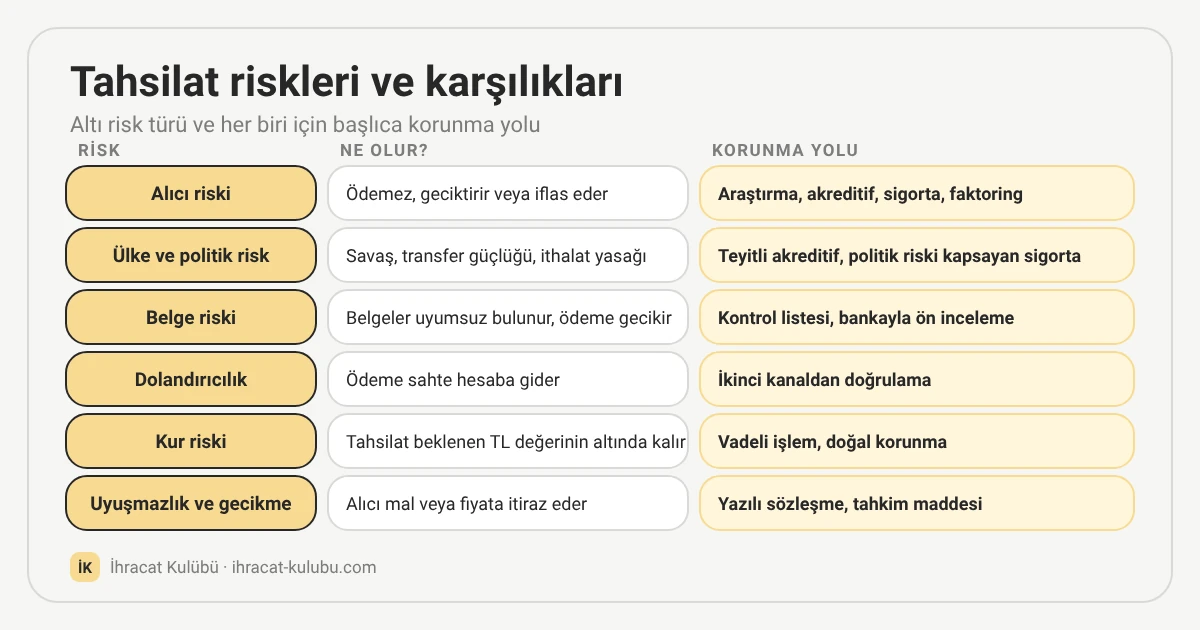 Görsel: İhracatta altı tahsilat riski ve her biri için başlıca korunma yolu.
1. Satıştan önce alıcıyı nasıl tanırsınız?
En ucuz tahsilat güvencesi, ödeme gelmeden önce alıcıyı tanımaktır. İlk siparişte şunlara bakın:
- Şirket kaydı ve adres: Alıcının resmî ticaret sicil kaydı, internet sitesi, telefonu ve adresi birbiriyle tutarlı mı? Yurtdışında müşteri bulma yöntemlerinde sicil ve firma doğrulama adımları için yurtdışı müşteri bulma: 23 yöntem rehberine bakın.
- D-U-N-S numarası: Dun & Bradstreet, D-U-N-S numarasını firmanın kredi dosyasına bağlanan benzersiz dokuz haneli bir tanımlayıcı olarak anlatıyor. Numara tek başına alıcının güvenilir olduğunu göstermez, ama firmanın tek bir kaydı olduğunu doğrulamayı kolaylaştırır.
- Kredi raporu: D&B gibi kuruluşlar ödeme geçmişi ve kamuya açık yasal kayıtlar gibi bilgileri içeren raporlar sunar. Raporun amacı, bir firmayla çalışıp çalışmayacağınıza ve hangi vadeyi vereceğinize karar vermenize yardım etmektir. Rapor ücretlidir ve kapsamı ülkeye göre değişir.
- Ticaret müşavirliği: Ticaret Bakanlığı'nın "Müşavire Danışın" kanalıyla ticaret müşavir ve ataşelerine soru sorabilir ve bilgi talep edebilirsiniz. Bakanlığın sayfası bunun bir firma güvenilirlik raporu hizmeti olduğunu söylemiyor; ne tür bilgi alabileceğinizi ilgili müşavirliğe sorun.
- Alıcı profili: Alıcının sizin ürününüzü satabilecek bir iş geçmişi ve satış kanalı var mı? Alıcı profili sayfasındaki ölçütlerle değerlendirin.
Alıcı limitini önceden belirleyin: bu alıcıya kredisiz ya da vadeli en fazla ne kadar mal gönderirsiniz? Limiti siparişten önce yazılı hâle getirin. Alıcıyı doğrulama adımları için güvenilir ithalatçı ve distribütör nasıl bulunur yazısına bakın.
Firma rehberlerinden bulunan alıcıyı doğrulamak ve ödeme şartını baştan belirlemek için Afrika'da ihracat müşterisi bulma ve Avrupa'da ihracat müşterisi bulma rehberlerine de göz atın.
2. Ödeme şekli riske göre nasıl seçilir?
Yeni ve tanımadığınız bir alıcıyla çalışırken peşin ya da akreditif, tanıdığınız ve uzun süredir çalıştığınız alıcıyla vadeli satış daha olağandır. Ayrıntılı karşılaştırma ihracatta ödeme şekilleri yazısında. Seçtiğiniz şekli teklife ve proforma faturaya açıkça yazın; sonradan çıkan "biz bunu böyle anlaşmamıştık" tartışması en sık görülen tahsilat sorunlarından biridir.
Peşin ödeme satıcı için en güvenli şekil olsa da pazar alışkanlığı ve rekabet nedeniyle her alıcıya kabul ettirilemeyebilir. Alıcı kabul etmezse güvenceyi başka bir araçla kurun.
3. Akreditifte güvence nereden gelir?
Akreditif, ödemenin alıcının değil bir bankanın taahhüdüne bağlandığı yöntemdir. Uluslararası kurallar ICC'nin UCP 600 metnindedir. Güvencenin gücü, taahhüdü kimin verdiğine bağlıdır:
- Teyitsiz akreditif: Yalnızca akreditifi açan banka (alıcının bankası) taahhüt verir. UCP 600 madde 7'ye göre açan banka, akreditifi açtığı andan itibaren ödeme yapmakla kayıtsız şartsız bağlıdır; ama bu bankanın bulunduğu ülkenin ve bankanın kendi riski size aittir.
- Teyitli akreditif: Başka bir banka (genellikle sizin ülkenizdeki ya da güvendiğiniz bir banka) açan bankanın taahhüdüne ek olarak kendi taahhüdünü ekler. UCP 600 madde 8'e göre teyit bankası, teyidi eklediği andan itibaren ödeme ya da müzakere yapmakla bağlıdır. Ülke ve banka riskinin yüksek olduğu pazarlarda teyitli akreditif bu nedenle tercih edilir. Teyit komisyonu bankaya ve ülkeye göre değişir, bankanızdan teklif alın.
Dikkat: ICC'nin açıklamasına göre akreditifteki "CONFIRM" gibi bir kod, akreditifin kendiliğinden teyitli olduğu anlamına gelmez; teyit, bir banka teyidi eklediğinde başlar. Teyit istiyorsanız bankanızdan akreditifin teyitli olduğunu yazılı olarak doğrulayın.
| Teyitsiz akreditif | Teyitli akreditif | |
|---|---|---|
| Ödeme taahhüdü veren | Açan banka (alıcının bankası) | Açan banka ve teyit eden banka |
| Dayanak | UCP 600 madde 7 | UCP 600 madde 7 ve 8 |
| Ülke ve banka riski | Satıcıda kalır | Teyit eden bankanın taahhüdüyle azalır |
| Teyit komisyonu | Yok | Bankaya ve ülkeye göre değişir |
| Ne zaman düşünülür? | Alıcının bankasına ve ülkesine güveniliyorsa | Ülke ve banka riskinin yüksek olduğu pazarlarda |
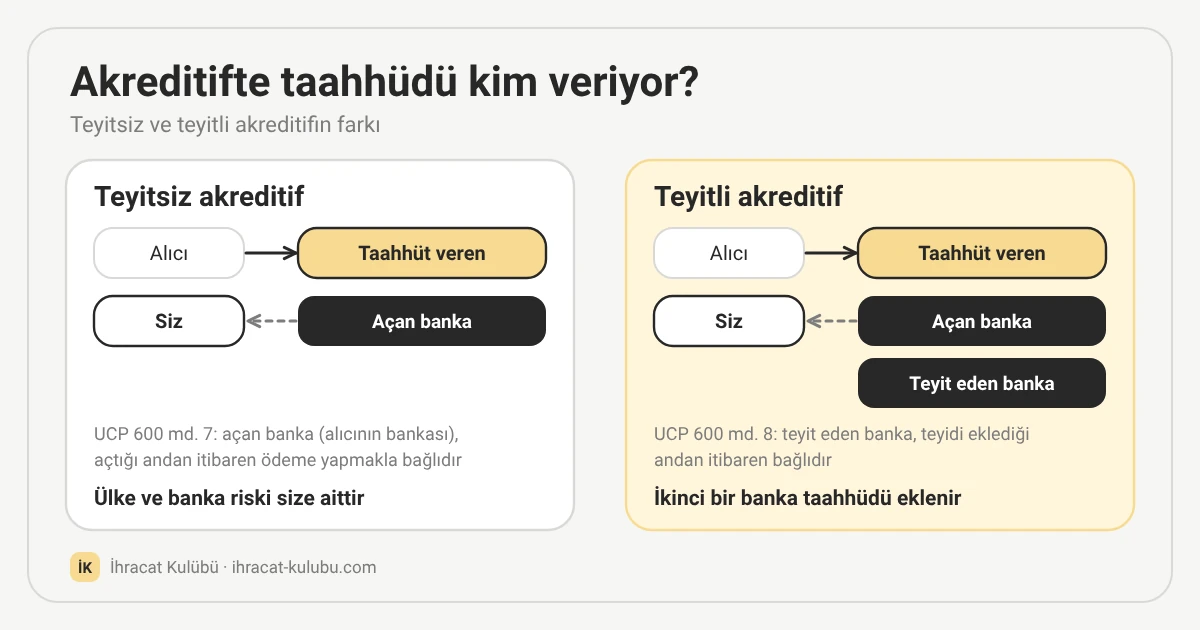 Görsel: Teyitsiz ve teyitli akreditifte ödeme taahhüdünü kimin verdiği (UCP 600 madde 7 ve 8).
4. Akreditifte para neden gecikir? Belge uyumsuzluğu
Akreditifte ödeme mala değil belgelere bağlıdır. En sık sorun, belgelerin akreditif şartlarıyla uyumsuz çıkmasıdır. UCP 600'e göre:
- Bankanın ibrazı inceleme süresi, ibraz gününü izleyen en fazla beş bankacılık günüdür (madde 14/b).
- Taşıma belgesi içeren ibraz, sevk tarihinden sonra en geç 21 takvim günü içinde yapılmalı ve akreditifin vadesini aşmamalıdır (madde 14/c). Akreditif bu süreyi değiştirebilir; kendi akreditifinizdeki süreyi kontrol edin.
- Belgeler uyumsuzsa banka ödemeyi reddedebilir. Reddederse tek bir bildirim vermeli ve bunu ibrazı izleyen beşinci bankacılık gününün kapanışından geç yapmamalıdır (madde 16).
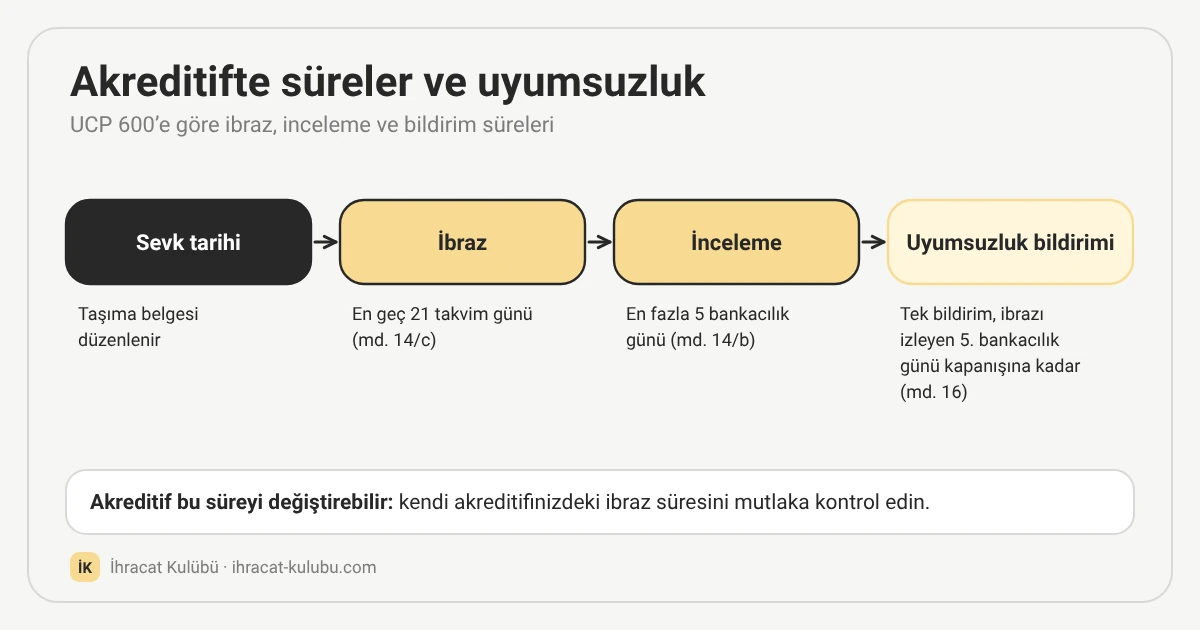 Görsel: UCP 600'e göre ibraz, inceleme ve uyumsuzluk bildirimi süreleri.
Pratik kontrol listesi:
- Akreditif taslağını kabul etmeden okuyun. Teslim şekli, tutar, son sevk tarihi, ibraz süresi ve belge listesi sizin yapabileceğiniz şeylerle uyuşuyor mu? Uyuşmuyorsa değişiklik (amendment) isteyin; sevk ettikten sonra düzeltmek zor ve pahalıdır.
- Belge listesini tek tek eşleştirin. Ticari fatura, çeki listesi, taşıma belgesi, menşe belgesi ve varsa sigorta belgesindeki mal tanımı, tutar ve taraf adları akreditifle harfiyen uyumlu olmalıdır. Belge türleri için ihracat için gerekli belgeler yazısına bakın.
- İbrazdan önce bankanıza kontrol ettirin. Belgeleri bankaya sunmadan önce bir ön inceleme istemek, küçük uyumsuzlukları erken yakalar.
- Süreleri takvime yazın. Sevk tarihi ile ibraz süresi arasındaki günleri hesaba katın.
5. İhracat alacak sigortası nedir ve neyi kapsar?
Açık hesap ya da vadeli satışta banka taahhüdü yoktur. Böyle satışlarda alıcının ödememe riskini bir sigortacıya devretmek mümkündür. İhracat sigortası sayfası kavramı anlatır; seçenekler şunlardır.
Türk Eximbank Kısa Vadeli İhracat Kredi Sigortası: Eximbank'ın sayfasına göre yurt dışında vadeli alacak yapısına sahip ihracatçılar programdan yararlanabilir; program ticari ve politik riskleri kapsar. Alıcı limiti, Eximbank'ın o alıcı için üstlendiği azami riski gösterir ve bir yıllık süre için tanımlanır. Sayfaya göre sigorta kapsamına alınmış brüt fatura tutarının yüzde 90'ı tazmin edilir. Eximbank'ın faaliyet raporunda 360 güne kadar vadeli sevkiyatların kapsandığı belirtiliyor. Başvuru, poliçe başvuru formunun gönderilmesiyle yapılır; alıcı limitleri ise Eximbank'ın e-şubesi üzerinden istenir. Oran, süre ve ücretler değişebilir; güncel koşulları Eximbank'tan teyit edin.
Özel sektör alacak sigortası: Allianz Trade, Coface ve Atradius gibi sigortacılar Türkiye'de ticari alacak sigortası sunar; ihracat alacaklarını da kapsayan poliçeler vardır. Kapsam, tazminat oranı ve limitler poliçeye göre değişir. Allianz Trade'in Türkiye sayfası, alıcı ile satıcı arasındaki ticari ihtilafların, siber saldırıların ve dolandırıcılığın teminat dışında kaldığını belirtiyor. Yani sigorta, alıcının ödeyememesine karşı koruma sağlar; sahte IBAN gibi dolandırıcılık ya da mal kalitesi tartışması bunun dışında kalabilir. Poliçenin istisnalarını imzalamadan önce okuyun.
| Türk Eximbank KVİKS | Özel sektör sigortacıları | |
|---|---|---|
| Kapsam | Ticari ve politik riskler | Poliçeye göre ticari ve politik riskler |
| Alıcı limiti | Eximbank üstlendiği azami riski o alıcı için belirler; 1 yıllık süre için tanımlanır | Sigortacı alıcılar için limit belirler |
| Tazminat | Eximbank sayfasına göre brüt fatura tutarının %90'ı | Poliçeye göre değişir |
| Dolandırıcılık ve ticari ihtilaf | Poliçe şartlarından teyit edin | Allianz Trade sayfasına göre teminat dışı |
| Başvuru | Poliçe başvuru formu; alıcı limiti e-şubeden | Sigortacıya başvuru, poliçe şartları |
Sigorta tek başına çözüm değildir: alıcı limiti dolu ya da düşük kalırsa o alıcıya vade vermek riskli olur; poliçedeki bildirim ve hasar süreleri uyulması gereken koşullardır.
6. Faktoring ve forfaiting nedir? Alacağı devretmek
Faktoring, alacağı bir faktoring şirketine devretme esasına dayanır. Türkiye'de faktoring şirketleri 6361 sayılı Kanun kapsamında BDDK tarafından düzenlenir. İhracat faktoringinde şirketler, ihracatçıya finansman ve tahsilat hizmeti sunabilir; alıcı riskini üstlenip üstlenmediği sözleşmenin türüne (rücu hakkının olup olmamasına) bağlıdır. Ayrıntı için faktoring sayfasına bakın.
Forfaiting, ICC Academy'nin tanımıyla gelecekteki ödeme yükümlülüklerinin rücusuz satın alınmasıdır; yani finansman sağlayan, ödenmeme riskini üstlenir. Ayrıntı için forfaiting sayfasına bakın.
Her ikisinde de maliyet, finansman ve risk devri kapsamı ürüne göre değişir. | | Faktoring | Forfaiting | |---|---|---| | Devredilen | Ticari alacak | Gelecekteki ödeme yükümlülükleri | | Risk | Alıcı riskini üstlenip üstlenmediği sözleşmeye (rücu hakkına) bağlıdır | Rücusuz: finansör ödenmeme riskini üstlenir | | Sunulan | Finansman ve tahsilat hizmeti | Finansman | | Daha fazla bilgi | Faktoring | Forfaiting |
Birden fazla kuruluştan teklif alın ve rücu hakkının olup olmadığını yazılı olarak netleştirin.
7. Standby akreditif ve teminat mektubu ne işe yarar?
Alıcı peşin ya da akreditif yerine açık hesap istiyor ama sizin güvencenize ihtiyacınız varsa, bir bankanın düzenleyeceği standby akreditif ya da teminat mektubu araçları gündeme gelir. Bunlar yalnızca alıcı ödemezse devreye giren ikinci güvencelerdir. Standby akreditifler ICC'nin ISP98 kurallarıyla, talep üzerine ödenen garantiler ise ICC'nin URDG 758 kurallarıyla düzenlenebilir. Hangi aracın ve hangi kuralın ülkenizde ve alıcınızın ülkesinde uygun olduğunu bankanızla görüşün.
8. Belge ve teslim: konşimento ve telex release
Tahsilat güvencesinin sessiz bir halkası, malın alıcıya hangi belgeyle teslim edildiğidir. Konşimento kullanıyorsanız belgeyi ve teslim talimatlarını ödeme güvenceniz bağlamında yönetin:
- Malın bedeli güvence altında değilken konşimento belgelerini ya da bunlara dayalı teslim yetkisini alıcıya vermeyin.
- Taşıma belgesinin türünü (konşimento ya da başka belge) bilinçli seçin ve forwarder'ınızla yazılı netleştirin.
- "Telex release" taşıyıcının bir prosedürüdür ve konşimentolarla ilgilidir. Yük ve sorumluluk sigortacısı TT Club'ın 2009 tarihli bir yazısı, bu prosedürün yalnızca konşimento için geçerli olduğunu ve acentelerin iç yazışmadaki bir ifadeye dayanarak konşimento ibrazı olmadan teslim emri verdiği vakaları anlatıyor. Kesin hukuki sonuç taşıyıcıya, sözleşmeye ve ülkeye göre değişir; belge türünü ve teslim yöntemini sevkiyattan önce taşıyıcıyla netleştirin.
Akreditif, belge ve tahsilat sorularınızı diğer ihracatçılarla konuşmak isterseniz ücretsiz topluluğa katılın: Ücretsiz İhracat Kulübü
9. Sahte IBAN dolandırıcılığından nasıl korunulur?
Tahsilatta en sık duyulan kayıplardan biri, doğru alıcıdan geliyor gibi görünen sahte bir e-postadır: "Banka hesabımız değişti, bu IBAN'a ödeme yapın." ABD Federal Soruşturma Bürosu'nun (FBI) İnternet Suçları Şikayet Merkezi bu yönteme iş e-postası ele geçirme (Business Email Compromise, BEC) diyor ve bunu işletmeleri ve bireyleri hedef alan sofistike bir dolandırıcılık olarak tanımlıyor: saldırgan meşru bir e-posta hesabını ele geçirerek yetkisiz transfer yaptırıyor.
Alıcıdan ya da tedarikçiden gelen hesap değişikliği taleplerinde:
- İkinci kanaldan doğrulayın. FBI, hesap bilgisi değişikliği taleplerini ikincil bir kanalla ve/veya iki aşamalı doğrulamayla teyit etmeyi öneriyor. Pratikte: e-postadaki numarayı değil, sözleşmenizdeki ya da daha önce kullandığınız telefon numarasını arayın.
- Gönderen adresini harf harf kontrol edin. Alan adındaki küçük bir harf farkı ya da yanıt adresinin başka olması sık görülen işarettir.
- Hesap bilgilerini sözleşmeye ya da proformaya yazın. Değişiklik gerektiğinde imzalı yazılı bir değişiklik isteyin.
- Yanlış yere gittiyse hemen bankaya başvurun. FBI, fonların geri çağrılmasını bankadan derhal talep etmenizi ve şikayeti yapmanızı öneriyor. Süre kritiktir.
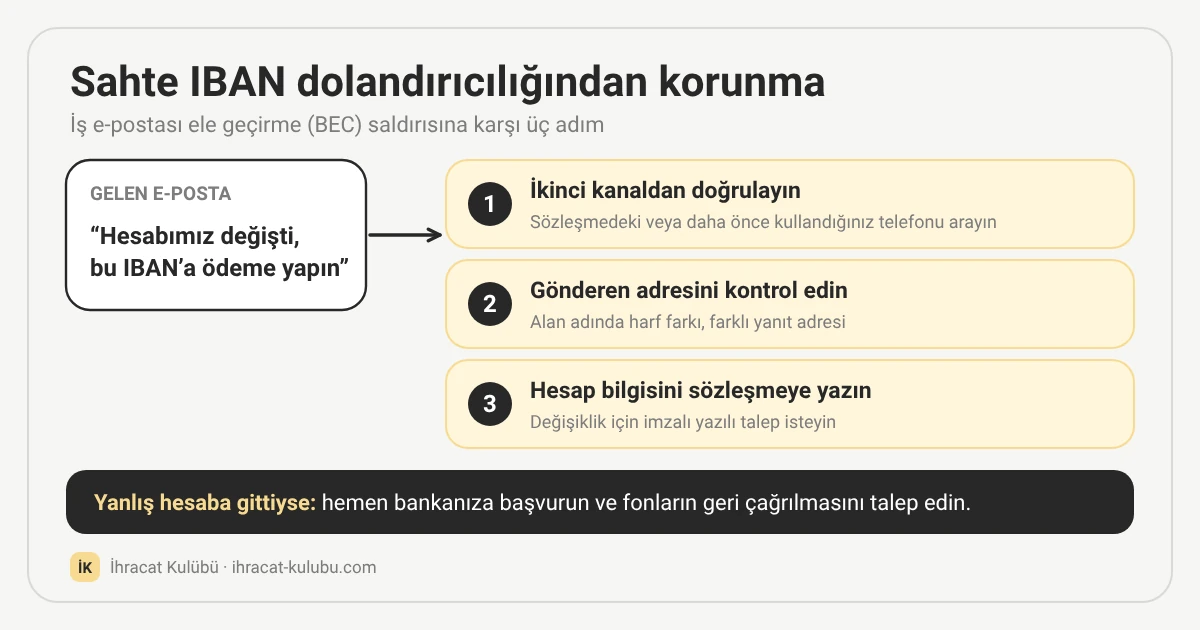 Görsel: Hesap değişikliği talebinde izlenecek üç adım ve ödeme yanlış hesaba giderse yapılacak ilk iş.
Bu konuda Türkiye'deki resmî bir uyarıyı bu yazının hazırlanması sırasında doğrulayamadık; tavsiyeler uluslararası kaynaktan ve genel iyi uygulamadan gelir. IBAN'ın yapısı için IBAN ve ödeme mesajları için SWIFT sayfalarına bakın.
10. İhracat bedeli kaç gün içinde yurda getirilmelidir?
Tahsilat, paranın sizin hesabınıza gelmesiyle bitmez; bedelin mevzuata uygun şekilde yurda getirilmesi gerekir. Kural Merkez Bankası'nın İhracat Genelgesi'nde yer alır.
Güncel durum (6 Kasım 2026 tarihli genelge metnine göre)
- Süre: İhracat bedelinin yurda getirilme süresi, fiili ihraç tarihinden itibaren 180 günü geçemez. 180 gün azami süredir; bedellerin ithalatçının ödemesini müteakip doğrudan ve gecikmeksizin yurda getirilmesi esastır (madde 4).
- Uzun vade: Sözleşmede fiili ihraçtan itibaren 180 günden fazla vade varsa, süre vade bitiminden itibaren 90 günü geçemez (madde 4).
- Geçici hüküm: 31 Ocak 2027 (dahil) tarihine kadar ihracat bedeli belgelerine bağlanan bedellerin en az yüzde 35'i belgeyi düzenleyen bankaya satılır. Bu hüküm süresi birkaç kez uzatılmıştır.
Son kontrol: 6 Kasım 2026. Kurallar sık değişir; uygulamadan önce Merkez Bankası'nın güncel genelgesini ve bankanızı kontrol edin, istisnalar olabilir.
Bedelin getirilme takvimini sevkiyat gününden itibaren planlayın. Kavram için kambiyo sayfasına bakın.
11. İhracatta kur riski nasıl yönetilir?
Döviz cinsinden tahsilatta kur hareketi, fiyatladığınız marjı eritebilir. Kur riski sayfasında kavram anlatılıyor. Yaygın yollar:
- Vadeli işlem (forward ve VİOP): Borsa İstanbul'un hedging rehberine göre ihracatçı, VİOP'ta döviz vadeli işleminde satış pozisyonu alarak tahsilat kurunu önceden sabitleyebilir; opsiyonlar belirli bir fiyattan döviz satma hakkı verir. Tezgahüstü forward işleminde ise karşı taraf riski vardır. Forward kuru bir tahmin değil, iki para biriminin faizlerinden oluşan bir fiyattır.
- Doğal korunma: Aynı dövizle borç ödemeniz varsa (hammadde ithalatı gibi) alacak ve borcu birbirine karşı dengeleyebilirsiniz.
- Teklif dili: Fiyatı hangi dövizle ve hangi geçerlilik süresiyle verdiğinizi teklife yazın.
Hangi aracın size uygun olduğunu bankanızla ve mali müşavirinizle değerlendirin.
12. Tahsilat gecikirse ne yapmalısınız?
- Yazılı hatırlatma: Vade günü ve sonrasında e-posta ve noter ya da ihtarname gibi kayıt altına alınan bir yolla hatırlatma yapın. Süreleri sözleşmeye ve ülkenin hukukuna göre bir hukukçuyla netleştirin.
- Sigortacıya bildirim: Alacak sigortanız varsa poliçedeki bildirim süresini kaçırmayın.
- Uyuşmazlık maddesi: Sözleşmenizde tahkim ya da yetkili mahkeme maddesi varsa ona göre ilerleyin. Yabancı tahkim kararlarının tanınması ve tenfizi için 1958 tarihli New York Sözleşmesi önemlidir: BM'nin (UNCITRAL) sayfasına göre Türkiye sözleşmeye 2 Temmuz 1992'de katılmış, sözleşme 30 Eylül 1992'de yürürlüğe girmiştir; iki çekince vardır (karşılıklılık ve ticari uyuşmazlık).
- Arabuluculuk: Türkiye içinde ticari davalarda dava açmadan önce arabulucuya başvurmak dava şartıdır; yabancı unsurlu ihracat uyuşmazlıklarında bunun nasıl işlediğini hukukçunuza sorun.
Tahsilat güvenliği kontrol listesi
Sipariş öncesi
- Alıcının sicil, adres ve iletişim bilgilerini doğruladım.
- Gerekirse kredi raporu aldım; alıcı limitini belirledim.
- Ödeme şeklini ve hesap bilgilerini teklife ve proformaya yazdım.
Sevkiyat öncesi
- Akreditif varsa taslağı okudum; uyumsuzluk ve süre sorunlarını düzelttirdim.
- Vadeli satışta alacak sigortası, faktoring ya da teminat durumunu netleştirdim.
- Taşıma belgesi türünü ve teslim yöntemini taşıyıcıyla yazılı netleştirdim.
Sevkiyat sonrası
- Belgeleri süresi içinde ibraz ettim ya da gönderdim.
- Hesap değişikliği taleplerini ikinci kanaldan doğruladım.
- Bedelin yurda getirilme süresini takvime yazdım.
Sık yapılan hatalar
- Yeni alıcıya, alıcı araştırması yapmadan açık hesap vade vermek
- Akreditif şartlarını sevkiyattan önce belgelerle eşleştirmemek
- Teyitli sanıp teyitsiz akreditife güvenmek
- Alacak sigortasını dolandırıcılığı da kapsıyor sanmak
- E-postayla gelen hesap değişikliğini doğrulamadan ödeme yapmak ya da ödeme kabul etmek
- İhracat bedelinin yurda getirilme süresini takip etmemek
- Kur riskini fiyatlamada hiç hesaba katmamak
Bu konuları uygulamalı öğrenmek ve sorularınızı sormak isterseniz İhracat Kulübü'nün ücretsiz topluluğuna katılabilirsiniz. Daha derin ve uygulamalı program için Skool'daki %1 İhracat Kulübü sayfasına göz atın.
Sık sorulan sorular
İhracatta tahsilat güvenliği nasıl sağlanır?
Tek bir araç yerine katmanlı bir yaklaşım izlenir: alıcı araştırması, riske uygun ödeme şekli, akreditif ya da alacak sigortası, belge ve teslim kontrolü, hesap değişikliklerinde ikinci kanaldan doğrulama ve bedelin yurda getirilmesinin takibi.
İhracat alacak sigortası nedir?
Yurtdışındaki alıcının sözleşmeye uygun ödeme yapmaması durumunda doğan zararı teminat altına alan sigortadır. Türk Eximbank ve özel sigortacılar sunar. Kapsam ve tazminat oranı poliçeye göre değişir; dolandırıcılık gibi bazı haller teminat dışında kalabilir.
Teyitli ve teyitsiz akreditif arasındaki fark nedir?
Teyitsiz akreditifte yalnızca akreditifi açan banka ödeme taahhüdü verir. Teyitli akreditifte başka bir banka da kendi taahhüdünü ekler. Ülke ve banka riskinin yüksek olduğu pazarlarda teyitli akreditif ek güvence sağlar.
Akreditifte ödeme neden reddedilir?
En sık neden belge uyumsuzluğudur: fatura, taşıma belgesi ya da diğer belgelerin akreditif şartlarına uymaması ya da belgelerin geç ibraz edilmesi. UCP 600'e göre banka uyumsuz ibrazda ödemeyi reddedebilir.
İhracat bedeli kaç gün içinde yurda getirilmelidir?
Merkez Bankası İhracat Genelgesi'ne göre, 6 Kasım 2026 tarihindeki metinde süre fiili ihraç tarihinden itibaren 180 günü geçemez; sözleşmede 180 günden uzun vade varsa vade bitiminden itibaren 90 gün. Kural değişebilir; güncel metni ve bankanızı kontrol edin.
Alıcı ödemezse ne yapılır?
Önce yazılı hatırlatma yapın ve sözleşmedeki uyuşmazlık maddesine bakın. Alacak sigortanız varsa poliçedeki bildirim süresini kaçırmayın. Tahkim ya da mahkeme sürecini bir hukukçuyla yürütün; yabancı tahkim kararlarının tanınması ve tenfizinde 1958 tarihli New York Sözleşmesi önemlidir, Türkiye sözleşmeye 1992'de katılmıştır.
Akreditif mi, alacak sigortası mı tercih edilmeli?
Akreditif ödemeyi bir bankanın taahhüdüne bağlar, ama belgelerin şartlara tam uyması gerekir. Alacak sigortası vadeli ya da açık hesap satışta alıcının ödememe riskini sigortacıya devreder; kapsam ve alıcı limiti poliçeye bağlıdır ve dolandırıcılık gibi bazı haller dışarıda kalabilir. Yeni ve tanımadığınız alıcıda peşin ya da akreditif daha olağandır. Kararı bankanızla değerlendirin.
Yeni alıcıya açık hesap satış yapılır mı?
Genellikle önerilmez. Önce alıcıyı araştırın ve bir limit belirleyin; yeni alıcıda peşin ya da akreditif daha olağandır. Yine de açık hesap verilecekse alacak sigortası ya da faktoring gibi bir güvence düşünün.
Faktoring ile forfaiting arasındaki fark nedir?
Faktoring genellikle ticari alacakların faktoring şirketine devredilmesidir ve ürüne göre finansman, tahsilat ve risk devri içerebilir. Forfaiting ise gelecekteki ödeme yükümlülüklerinin rücusuz satın alınmasıdır; finansör ödenmeme riskini üstlenir.
Sahte IBAN dolandırıcılığından nasıl korunurum?
Hesap değişikliği taleplerini e-postadaki numarayla değil, daha önce kullandığınız ya da sözleşmedeki telefondan arayarak doğrulayın. Gönderen adresini kontrol edin, hesap bilgilerini sözleşmeye yazın. Yanlış yere ödeme yaptıysanız hemen bankanıza başvurun.
Alacak sigortası sahte IBAN kaybını karşılar mı?
Genellikle hayır. Örneğin Allianz Trade'in Türkiye sayfası dolandırıcılık hallerinin teminat dışında kaldığını belirtiyor. Poliçenizin istisnalarını sigortacınızdan teyit edin.
Tahsilat gecikirse ne yapılmalı?
Yazılı hatırlatma yapın, sigortanız varsa bildirim süresini kaçırmayın, sözleşmedeki uyuşmazlık maddesine göre hareket edin ve süreci bir hukukçuyla yürütün. Yabancı tahkim kararlarının tenfizinde New York Sözleşmesi önemlidir.
Kaynaklar
- Türk Eximbank, Kısa Vadeli İhracat Kredi Sigortası
- Allianz Trade Türkiye, Ticari Alacak Sigortası
- ICC UCP 600
- ICC Academy, teyit (confirmation)
- ICC Academy, forfaiting
- TCMB İhracat Genelgesi
- FBI IC3, BEC uyarısı
- Dun & Bradstreet, D-U-N-S
- Ticaret Bakanlığı, Ticari Bilgi Kaynakları
- UNCITRAL, New York Sözleşmesi durumu
- TT Club, telex release
- Borsa İstanbul, döviz sözleşmeleriyle hedging
Bu sayfa genel bilgilendirme amaçlıdır; hukuki, mali ya da yatırım tavsiyesi değildir. Mevzuat, oran ve süreler değişebilir; uygulamadan önce bankanızı, mali müşavirinizi ve gerektiğinde bir hukukçuyu kontrol edin.
İlgili yazılar
Operasyon ve Belgeler
İhracatta Ödeme Şekilleri: Peşin, Akreditif, Açık Hesap ve Vesaik Mukabili
İhracatta ödeme şekilleri nelerdir? Peşin, akreditif, açık hesap ve vesaik mukabili yöntemlerini riskleri ve ne zaman tercih edildikleriyle karşılaştırın.
· 7 dk okuma
Yurtdışı Müşteri Bulma
Yurtdışı Müşteri Bulma: 23 Yöntem (Ücretsiz ve Ücretli)
İhracat müşterisi nasıl bulunur? 10 ücretsiz, 5 ücretli ve 8 kısmen ücretli olmak üzere 23 yurtdışı müşteri bulma yöntemini öğrenin.
· 16 dk okuma
Operasyon ve Belgeler
Proforma Fatura Örneği: Ücretsiz Word Şablonu
Ücretsiz proforma fatura örneği Word şablonu: ihracat için alanları tek tek nasıl dolduracağınızı, İngilizce karşılıklarını ve sık hataları öğrenin.
· 5 dk okuma
Operasyon ve Belgeler
İhracat İçin Gerekli Belgeler: Yurtdışına Ürün Gönderme Listesi
Yurtdışına ürün göndermek için gerekli belgeler: ticari fatura, çeki listesi, gümrük beyannamesi, taşıma belgesi, menşe belgeleri ve sertifikalar.
· 8 dk okuma